建設業の資金繰り管理|AI・DXで入金・支払予定をつなぐ
工事は順調に受注している。それなのに、協力会社への支払いが近づくと、通帳とExcelを何度も見直してしまう。来月の入金見込みは営業担当者の頭の中にあり、材料の支払予定は現場のファイルに残っている。こうした状態では、経理担当者が頑張って表を作っても、会社のお金を先まで見通すのは難しくなります。
建設業の資金繰り管理で最初に整えたいのは、工事ごとの入金・支払予定を、実際の口座の動きと区別して集めることです。そのうえで、工期変更や入金延期を表へ戻す手順を決めます。DXはこの情報の受け渡しを支え、AIは資料からの候補抽出や確認事項の整理を補助します。支払の承認や資金調達の判断まで任せるものではありません。
この記事では、建設・リフォーム会社が既存のExcelから始められる資金管理の進め方を説明します。融資商品や税務処理の個別助言ではなく、判断に使う情報を整えるための業務設計です。掲載画像は業務の説明用イメージで、実際の支援企業を撮影したものではありません。
支払日に必要なお金から考える
資金繰り表は、会社にいくら入ってきて、いつ出ていくかを並べ、その時点で使えるお金を確かめる表です。工事の利益を計算する資料とは目的が違います。見たいのは「今月は儲かったか」だけではなく、「次の支払日に必要な金額を用意できるか」です。
日本政策金融公庫の建設業の創業に関する解説でも、代金を受け取る条件によって材料費などの支出が先に発生すること、将来の現預金を見通す必要性が説明されています。工事の契約ごとに受取時期は違うため、売上額から一律の日数を足すだけでは足りません。
例えば、契約時の入金がある工事と、完成確認を終えてから請求する工事では、必要な確認が変わります。今ある表を見ながら、「この入金日は何を根拠に決めたのか」と尋ねてみてください。答えが曖昧な行が多ければ、新しいソフトの導入より先に、予定を決める情報の集め方を見直す余地があります。
工事の利益と口座の動きを別々に見る
工事の売上から原価を差し引いた利益があっても、代金がまだ入っていなければ、その金額を今日の支払いには使えません。逆に、先に受け取った工事代金が口座にあっても、これから発生する材料費や外注費を考えず、すべて余裕資金と判断するのは危険です。
中小企業基盤整備機構の資金繰り表の解説では、利益が出ていても現金不足が起こり得ることと、計画・実績を分けた収支の見方が示されています。資金繰りを考えるときは、利益の表をそのまま入出金の表へ置き換えないようにします。
工事別の採算を確認する資料は、受注や原価管理のために残します。それとは別に、銀行口座や現金の増減を確認する資料を持ち、工事番号で必要な情報を行き来できるようにします。同じ金額でも「売上として記録した」「請求書を出した」「代金を受け取った」は別の出来事です。この区別がないと、連携したデータは多いのに、資金残高は説明できない状態になってしまいます。
閉じた一か月で開始残高を確かめる
予測を始める前に、処理が一通り終わった過去の一か月で、実際の現預金の動きを再現してみましょう。月初にいくらあり、その月にいくら入り、いくら出て、月末にいくら残ったか。実績の表がこの関係を説明できなければ、先の予定を足しても出発点がずれたままです。
確認する口座の範囲を先に決めます。給与を払う口座、工事代金を受け取る口座、返済が引き落とされる口座など、資金管理の対象を一覧にします。現金も含めるなら、その残高と出納を確認する方法を決めてください。会社全体を見る資料で、都合のよい一口座だけを採用すると、見落としている支出が残ります。
口座ごとに、開始残高へ期間内の入金を加え、出金を差し引きます。その結果と同じ基準日の銀行残高を照らし合わせます。CSVで取り込む場合は、取引日の範囲、同じ明細の再取込、取消や訂正も確かめます。差が出たときに数字を直接書き換えて帳尻を合わせず、原因が判明するまで確認対象として残すことが大切です。
この作業は、会計帳簿をすべて作り直すという意味ではありません。資金管理に使う入出金データが、銀行の実際の動きと対応しているかを確認する工程です。仕訳や税区分の判断が必要な差異は、経理責任者や税理士へ確認します。
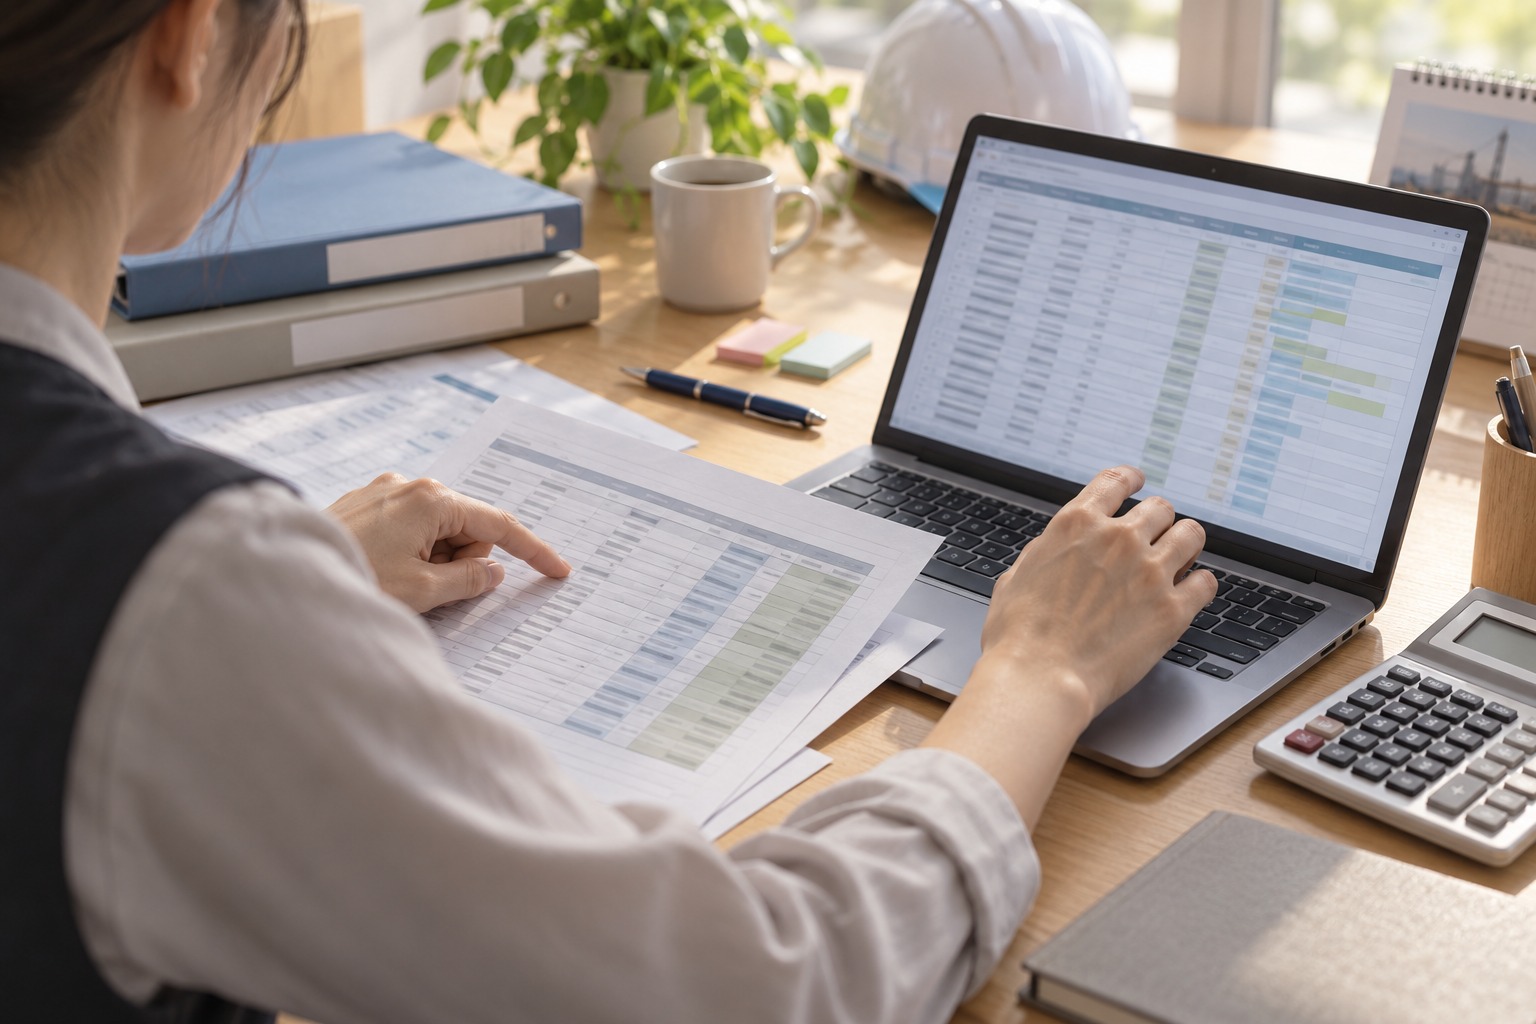
一件の予定に日付の根拠を添える
入金予定を登録するときは、工事名と金額だけで終わらせないようにします。予定を識別する番号、対象の工事、相手先、金額、受取予定日、入金先口座、根拠となる資料、確認した人と日を一緒に記録します。最初から項目の多い画面を作る必要はありませんが、後から予定の理由を確かめられることは必要です。
契約書、請求書、相手先からの回答など、日付の根拠は資料によって違います。完成日に請求できると思っていても、契約上は別の確認を経る場合があります。「工事の完了予定日」と「代金の受取予定日」を同じ欄にすると、その違いが隠れます。日付の種類を分けてから、担当者が受取予定を判断するようにします。
同じ工事を分割して請求する場合には、全額を一行で置くより、契約金、中間の支払い、残金などの受取単位ごとに管理したほうが変更を追いやすくなります。工事の総額と各回の予定を同時に入金として足すことは避けます。工事台帳の契約額は参照情報、資金繰りへ反映するのは今回の受取予定、という役割の分離が必要です。
金額の基準にも注意します。工事台帳が税抜、請求書が税込なら、そのまま加算できません。資金繰りの表では実際に受け取る・支払う金額へ基準を揃え、会計上の集計とは区別して表示します。税額の算定や処理方法は専門家と確認してください。
請求未到着の支出を落とさない
支払予定は、届いた請求書だけから作ると不足することがあります。すでに発注した材料や依頼済みの外注作業でも、請求書の到着は後になるためです。まだ資料が届かない支出をゼロとするのではなく、注文や実行予算をもとに見込額と想定時期を持ち、確定した請求とは表示を分けます。
ここでは「未確認だから表から除く」と「確認が必要な見込として残す」を区別します。確定していない支出にも、将来払う可能性があります。金額や時期を決められない場合は、未確認の件数や対象工事を見せ、経営者が不足情報に気づける状態にしてください。表に見える残高だけを安心材料にしないためです。
請求書が届いたら、元の見込を見つけ、確定額と予定日を更新します。見込額を残したまま請求額を追加すれば、同じ支出を二度数えることになります。別システムから連携するときも、工事番号だけでなく、どの注文・どの支払いの予定を置き換えるのかが分かる設計が必要です。
支払う根拠自体が曖昧なら、資金繰り表とは別に注文内容との確認を進めます。協力会社の請求を注文記録と突き合わせる手順も参考にしてください。支払見込を経営資料へ残すことと、実際の支払いを承認することは別の判断です。
また、会社全体の見通しには、工事台帳に出てこない家賃、給与、社会保険料、借入返済、納税や設備購入の予定も必要です。日本政策金融公庫の資金繰り表の記入例は、事業の入出金だけでなく返済などを扱い、算出根拠を残す形式になっています。工事別の情報を集めた後に、会社の支出を別枠で補ってください。
入金実績が入ったら予定の残りを更新する
予定と実績は、比較のために両方保存します。ただし、未来の残高を計算するときに、同じ入金を両方から加えることはしません。基準日の残高に含まれる入金実績と、基準日より後に残っている受取予定を分けて使います。
以下は説明用の架空の金額です。ある工事の入金予定が200万円で、そのうち80万円が実際に入ったとします。過去の予定200万円と実績80万円を履歴として残すことはできます。しかし、これから受け取る予定として反映するのは、原則として未入金の120万円です。入金済みの80万円は、確認済みの口座残高に含めます。
分割入金、振込手数料の控除、金額変更があれば、単純な差引では確定できないこともあります。差の理由を確認し、残額が本当に今後の受取対象かを判断します。80万円の実績を見つけただけで「予定との差は別の入金だろう」と自動で補うのは避けてください。
支払いも同じです。未払予定の一部を実行したら、対応する残りを更新します。支払予定と銀行明細を結びつける候補は機械で出せますが、同額・同じ相手の別工事がある場合には人が確認します。どの予定に対応したかを一度確定し、CSVの再取込でも二重に反映しない識別方法を持つことが重要です。
会社内の口座移動で資金を増やさない
自社の受取口座から給与口座へお金を移すと、片方の明細には出金、もう片方には入金が現れます。口座別の残高計算では両方を反映しますが、会社全体に外から新しい資金が入ったわけではありません。資金の受け渡しとして対応づけ、工事代金の回収に数えないようにします。
移動に伴う手数料があれば、その部分は別の支出です。また、明細の記録日が口座間でずれると、特定の基準日だけ片側が見える場合があります。無理に相殺せず、未対応の移動として理由を確認します。会社全体の集計と、口座ごとの使用可能な残高を別々に見られると判断しやすくなります。
会社全体で足りているように見えても、引き落とし口座に必要なお金があるとは限りません。移動の必要性を示すことと、実際に送金する権限も切り分けます。資金繰りの仕組みが銀行操作を自動で行う設計にはせず、社内の承認を経て担当者が実行します。
未承認の追加工事を確定入金にしない
リフォームでは、施工中の追加依頼や変更が資金の予定にも影響します。追加作業を行ったからといって、希望した金額が予定日に入るとは限りません。見積提示、顧客との合意、契約変更、請求の状況を確認して、どの程度確かな入金予定として扱うかを決めます。
社内で検討中の追加金額は、確定した受取予定と同じ欄へ混ぜないことを勧めます。確定前の見込を参照として残す場合も、通常の残高計算に含めたかどうかを表示します。一方、追加作業に伴ってすでに発生した支出や依頼済みの費用は、収入が未確定という理由だけで消してはいけません。
追加変更の依頼と承認をつなぐ方法では、現場の記録を見積や承認へ渡す考え方を扱っています。資金管理では、その記録から受取日と支払日への影響を確認します。AIで追加依頼らしいメモを探すことは補助になりますが、顧客が承認したという事実を補ってはいけません。
月末だけでなく途中の不足を見つける
月次の資金繰り表は、先の月へ向けた全体像を見るのに役立ちます。ただし、月末の残高がプラスでも、その前の支払日に不足する可能性があります。直近の支払いが集中する時期については、日付ごとに残高がどう変わるかも確かめます。
次の金額は実在する企業の実績ではなく、違いを示す架空の計算例です。月初の残高が300万円、20日に350万円の支払い、30日に200万円の入金があり、ほかに動きがないとします。月末の予測は150万円ですが、20日の段階では50万円が不足します。月末の数字だけを見ていれば、この間に必要な対応を見落とします。
予測上のマイナスは、そのとおりに銀行残高をマイナスにできるという意味ではありません。必要な資金が用意できない可能性を示す警告です。同じ日に入金と出金がある場合も、入金の確認時点と支払いに必要な時点が違うことがあります。日次集計で足りるか、個別に着金を確認する必要があるかを担当者が判断します。
DXでは、月ごとの一覧と直近日程の表示を、同じ確認済みデータから作るようにします。月次表と日次表を別々に手入力すると、変更が片方だけに反映されやすくなります。表示を分けることと、元の記録を二重に持つことは別です。
予定どおりと延期した場合を分ける
未来の入金を完全に確定することはできません。通常の見通しに加えて、大きな入金が遅れた場合の別の見通しを持つと、確認や相談の優先順位を考えやすくなります。この「別の条件で計算した見通し」をシナリオと呼びます。
延期日数を一律に決めたり、AIへ「最も正しい未来」を作らせたりする必要はありません。検査待ちの工事、請求提出前の工事、相手先の回答待ちの入金など、現時点で不確かさの理由があるものから、条件を変えて計算します。変更した金額、日付、理由を残し、通常の見通しを上書きしないようにします。
将来の融資や補助金の受取も、希望額がそのまま予定日に入るとは限りません。決定前の資金を通常の入金へ含めると、見通しを楽観的にしすぎるおそれがあります。条件が未確定なものは区別して表示し、金融機関や専門家へ確認した内容をもとに扱いを決めてください。
別の見通しで不足が出たら、金額だけでなく「いつまでに何を確認するか」を決めます。請求手続きの進み具合を確かめるのか、受取予定について相手先へ確認するのか、資金面の相談を始めるのか。取引条件の変更や借入は契約・法令・審査などに関わるため、社内だけで一方的に決めず、必要な相手と協議します。
AIは日付を探し、計算は決めた式で行う
AIを使うなら、最初の役割は、契約書や請求書、連絡文から予定に関係する箇所を探す補助です。「支払期限らしい記載」「工事番号の候補」「完了確認が必要という条件」を原文の参照先と一緒に出す用途が考えられます。読み取った情報は候補として表示し、採用する値を人が確認します。
例えば、契約書には「完了確認後」としか書かれていないのに、具体的な振込日を埋める出力があれば、その値は使用しません。未記載の情報は「日付の確認が必要」と残します。表の欄をすべて埋めることより、資料から分かることと分からないことを正しく分けるほうが重要です。
残高の加減算や予定の残額は、定めた計算式やプログラムで行います。生成AIに毎回自由な文章で計算させるのではなく、担当者が確定した入力から同じ規則で結果を出します。AIによる候補抽出と、計算処理と、経営者の判断を分ければ、誤りが起きた場所を探しやすくなります。
もう一つの用途は、確認対象の説明です。入金予定日が過ぎた行、根拠が未登録の行、見込のまま更新されていない支出を条件で抽出し、その理由を担当者向けの短い文章へ整えます。対象行を選ぶ条件は人が定め、通知文には元資料への参照を添えます。AIの文章だけを見て口座情報や支払先を変更しないことも、運用ルールに含めてください。
変更を現場から経理へ届ける
資金繰り表を週ごとに更新していても、その間に大きな工期変更があれば、見通しは古くなります。定期確認に加えて、入金時期や支出額に影響する変更が生じたときの連絡先を決めておきます。現場担当者が経理の表を全部理解する必要はありません。自分が知った変更を、必要な人へ渡せることが大切です。
変更連絡には、工事番号、変わった内容、判明した日、想定される影響、確認先を残します。完了予定の変更と、実際の受取日の変更を一度に決めつけないようにします。事務担当者が契約条件や請求状況を見て、資金の予定を更新するか判断します。
経営者は大きな影響や不足見込みを確認し、対応方針を決めます。入力した人、確認した人、採用した資料が記録されていれば、次に同じ工事の話が出ても理由を追えます。変更の履歴を消さず、どの時点の情報で作った見通しかを資料の上部へ表示すると、会議でも取り違えにくくなります。
既存Excelから始めるDXの条件
DXとは、紙を画面へ置き換えるだけでなく、情報のつながりや仕事の進め方を見直すことです。資金繰りでは、担当者ごとのファイルを集め続ける状態から、確認した予定と実績を同じルールで更新できる状態を目指します。最初の道具がExcelでも、その設計は進められます。
まず、元のファイルを保存したまま、検証用のコピーで入力項目と計算箇所を区別します。入力する行と、集計結果を直接修正する行が混ざると、変更理由が分からなくなります。表の設計では、入力と計算を分け、計算欄を不用意に書き換えない運用にします。
銀行CSVや工事台帳を取り込む際は、対象の列、日付の形式、金額の単位、再取込時の扱いを決めます。工事名の表記が違う場合は、番号や対応表で結びつけます。AIに毎回名前の意味を推測させるより、確認した対応関係を再利用したほうが、説明可能な連携になります。
入力者が増えて同時編集や承認履歴の管理が難しくなったら、専用システムや既存サービスを検討します。選ぶ基準は、見た目のきれいなグラフより、元資料を確認できるか、分割入金と訂正を扱えるか、変更履歴や権限を残せるかです。銀行や会計ソフトとの連携範囲は製品ごとに異なるため、実際のデータで確かめてください。
入れる情報と操作権限を絞る
資金管理の資料には、取引先の連絡先、口座、契約金額、社員に関する支払情報などが含まれます。外部のAIサービスを試すときは、必要のない個人情報や口座情報を除いた資料から始めるのがよいでしょう。使用できるサービス、入力してよい情報、保存期間、再利用条件を社内で確認します。
閲覧と変更の権限も同じにはしません。現場担当者は自分の工事の変更を伝え、経理は入出金と予定を確認し、責任者は資金対応を判断する。この分担に合わせて、必要な範囲を見られるようにします。会社全体の残高や給与情報を、工事予定を入力する全員へ見せる必要はありません。
AIへ銀行のパスワードや認証コードを渡す必要もありません。資料の抽出支援と、銀行へのログイン、支払実行、送金先変更は別の仕事です。実行権限を持たない確認用の環境で試し、誤った候補を採用しなかったことまで記録できるようにします。
試行の評価と続ける条件を決める
導入の評価は、画面が完成したかでは終わりません。初めに選んだ期間と口座について、残高の再現ができるか、予定と実績を二重に反映していないか、変更した工事の受取予定が更新されるかを確認します。少数の資料で抽出支援を試す場合も、会社全体の資金を評価するときは必要な収支が揃っているかを別に確認してください。
検証では、予定どおりの入金だけでなく、分割入金、金額が変わった請求、同じ明細の再取込、口座間移動、入金延期を含めます。AIの読み取りが合っている割合だけでなく、元資料にない日付を出した場合に採用を止められるかも見ます。確認すべきものが一覧から消えるなら、便利に見えても運用へ進めません。
日常運用では、予定を集める時間、変更判明から反映までの日数、根拠未登録の件数、期日が過ぎても未確認の件数を記録します。導入前と同じ対象・同じ数え方で比較すれば、作業負担や情報の更新状況を判断できます。資金残高そのものが増えることを、道具の成果として自動的に結びつけることは避けます。
初期には人の確認時間が増える場合もあります。それでも、残高を説明でき、必要な変更を追えるようになったかを先に評価します。確認が追いつかないときは連携対象を絞り、手作業の管理へ戻せるようにしておきます。正しく扱える範囲が分かった後で、自動化を広げる順序が現実的です。
経営会議の問いを決める
資金繰り表を会議へ持ち込むときは、数字を読み上げるだけで終わらせないようにします。「直近で残高が最も低くなるのはいつか」「その前に予定している入金のうち、何が未確認か」「今回変えた前提はどれか」。こうした問いがあれば、情報が不足しているところから確認の行動へつなげられます。
次に、誰が、いつまでに、どの資料を確かめるかを決めます。大きな入金の確認を営業担当者が行う場合でも、その回答を経理へ渡す期限がなければ、表は更新されません。対応後には、連絡したことだけでなく、予定日や金額をどう扱うことになったかを記録します。
会議資料には基準日と更新日、対象口座、未確認事項を添えます。経営者が見た資料と担当者が使う台帳が違う時点の情報なら、同じ工事でも議論がかみ合いません。情報の時点を揃え、次に判断できる条件を残すことが、経営のためのDXになります。
専門家と分担して最初の一歩を踏み出す
AIやDXでできるのは、確認に必要な情報を集め、更新や比較をしやすくすることです。税金の見込額、会計処理、借入条件、契約上の支払義務などは、税理士、金融機関、必要な専門家と確認します。資金不足の懸念がある場合は、ツールの完成を待たずに相談してください。
最初の一歩として、処理済みの一か月について、対象口座の開始残高と終了残高、入出金の資料を揃えてみましょう。そこから現在の未入金・未払予定をつなぎ、根拠の分からない行を担当者と確かめます。どこで情報が止まるかが分かれば、AIを使う箇所も、先に人の連絡手順を整える箇所も選びやすくなります。
表を作ることより、判断の時点で使える情報にしておくことが目的です。工事台帳と入出金のつなぎ方を見直す際は、LuzetraのDX・AI導入支援の内容も検討材料になります。資料の置き場と確認の役割を整理し、日々の資金見通しを更新できる業務へ変えていきましょう。
約25年間、建設・リフォーム業界に在籍。不動産業界にも精通。現在は、これまでの経験と知識を活かしつつAIを用いて業界の活性化に取り組んでいる。