建設業の工事別予実管理|AI・DXで完成までの費用を確認
工事の原価を集計すると、今のところは予算内に収まっている。しかし、現場担当者に聞くと、仕上げの作業も設備の取り付けもまだ残っている。月末の一覧だけでは、本当に予定した利益が残るのか判断しにくい。建設・リフォーム会社の経営者にとって、知りたいのは過去の支出合計だけではないはずです。
建設業の工事別予実管理では、工事のために決めた予算と、発生した原価を比べます。さらに施工途中の判断には、完成までに必要な費用の見込みを加えます。実績が少ない理由が「効率よく進んだ」なのか、「まだ費用が反映されていない」なのかを分けることが大切です。
AIは資料から費用に関する記載を拾い、担当者が確認する候補を整理する補助に使えます。DXでは、現場が把握している残りの作業と、事務が持つ原価情報を結び付けます。本稿では、工事途中の採算を説明できる資料の作り方を、道具より運用を先に考えて解説します。会計・税務の処理を定める記事ではなく、社内の判断資料を整えるための提案です。掲載画像も説明用のイメージです。
予算内の実績だけで安心できない理由
予実管理の「予」は予定した金額、「実」は実際の金額です。工事別に見るのは、会社全体で合計すると隠れる違いを確認するためです。ある工事の余裕で別の工事の超過が見えなくなると、どこに対応が必要なのか分かりません。
ただし、施工途中の実績を工事全体の予算と比べるだけでは、余裕の有無を判断できません。予算を使い切っていないことと、予算で完成できることは別です。材料をまだ使っていない、協力会社の請求が後で届く、これから行う工種がある、といった条件を確かめる必要があります。
そこで、実績との比較に加え、「今までに発生した原価」と「これから必要になる原価」から、完成時の総原価を見積もります。本稿ではこれを完成原価見込みと呼びます。工事が終わる前の予測であり、確定額ではありません。
この見込みが実行予算を上回りそうなら、何が増えたのかを確認します。まだ数字を置けない費用が残るなら、それも資料に表示します。「分からない費用がある」という情報を、集計できた金額の陰に隠さないことが出発点です。
同じ工事でも、採算と資金の表は分ける
工事の採算では、施工に必要な原価と契約金額の関係を見ます。資金の管理では、いつ代金を受け取り、いつ支払うかを見ます。費用が発生した時点と銀行からお金が出る時点を混ぜると、原価を把握したいのか、支払準備をしたいのかが曖昧になります。
例えば、協力会社が作業を終えたものの、請求書が未到着である場合です。支払額の確定や支払承認は別途必要ですが、完成原価を見積もる際に、その作業費をなかったことにはできません。社内で定めた実績の扱いを確認し、未確定の費用として区別しておきます。
一方、工事代金を先に受け取っても、これからの原価が減ったわけではありません。口座残高の増減だけから工事の利益を判断しないようにします。入金と支払の時期を管理する考え方は別の記事で扱っています。本稿では、完成に必要な費用の範囲と見込みに絞ります。
原価の計上時点、税の扱い、共有する人件費の配分などは、経理責任者と専門家に確認してください。管理用の見込額が、そのまま会計帳簿や決算の金額になるわけではありません。社内資料には、どのルールで作った数字かを添えます。
当初の実行予算を消さずに残す
実行予算は、その工事を進めるために社内で見積もった費用の計画です。顧客へ出した見積書とは役割が違います。販売価格の明細だけを持っていても、社内で何にいくら費用を使う予定だったかは分かりません。
着工前に決めた予算は、後で振り返るための比較元として保存します。原価が増えるたびに元の予算を直接書き換えると、初めの計画と何が違ったのか説明できなくなります。更新した予算や最新の見込みは、当初予算と別に持つ方法がよいでしょう。
変更する際は、対象の工種、変更前後の金額、理由、判断した人、判断日を残します。現場条件が変わったのか、もとの見積もりに不足があったのか、契約の範囲が増えたのか。同じ増額でも、次に改善すべき仕事は違います。
当初予算を残すのは、担当者を責めるためではありません。何を知っていれば計画を変えられたのかを見つけるためです。変更を認めない運用では、最新の見通しが報告されなくなるおそれもあります。目標を残すことと、現実の見込みを正直に更新することを両立させます。
基準日と原価の範囲をそろえる
工事別の資料には「いつまでの状況か」を明記します。材料費は今週まで、労務費は先月まで、残工事の見積もりは着工時のまま、という資料では、合計が計算できても同じ時点を見ていません。基準日と各情報の更新状況を並べて確かめます。
原価の分け方も統一します。国土交通省の完成工事原価報告書の様式には、材料費、労務費、外注費、経費の区分があります。ただし、この様式の区分を置くだけで、自社の管理資料や会計処理が完成するわけではありません。工種別の確認が必要なら、社内で使う工種と費目の対応を決めます。
外注の見積もりに材料代が含まれる場合、材料費にも同じ金額を入れると原価を二度数えます。社員の作業費や現場共通の費用を含める範囲も、予算側と実績側で一致させてください。費目の名称より、何を含めた数字かが重要です。
税込と税抜、円と千円など、金額の基準も揃えます。比較する欄だけが税抜で、入力する明細に税込が混ざれば、差の原因を取り違えます。最初に対象範囲と計算条件を書き、後から見た人にも同じ判断ができる資料にします。
費用を三つの状態に分けて見る
完成原価見込みを作る際は、費用を重ならない範囲に分けます。一つ目は、基準日までに発生し、社内の管理ルールに沿って実績として確認した原価です。二つ目は、作業や納品が済んでいるのに、金額がまだ実績へ反映されていない費用です。三つ目は、これからの作業や調達に必要な費用です。
二つ目には、請求を待っている施工分などが考えられます。ただし、会計や管理システムですでにその費用を計上しているなら、未請求という理由で別途加算しません。請求書の到着状況と原価の反映状況は、必ずしも一致しないためです。
三つ目には、発注済みでもまだ実施していない作業と、未発注の残工事の両方があります。発注書があるかどうかだけで分類すると、完了済みの作業とこれからの作業が混ざります。作業の状態、実績に入った範囲、残る範囲を確認します。
表示する名前は会社に合わせて構いません。「確認済み実績」「完了分の未反映見込み」「残工事の見込み」のように意味が分かる名前を使います。ひとつの費用が同時に二つの合計へ入らないことを、入力と集計のルールにしてください。
小さな計算で完成時の見通しを確かめる
ここからの金額は、考え方を説明するための架空例です。実在する会社の実績でも、業界の標準値でもありません。金額はすべて税抜とし、同じ範囲の原価を比較します。
契約金額が260万円、当初の実行予算が180万円の改修工事を考えます。基準日までの確認済み実績が95万円、完了した作業のうち実績未反映の見込みが15万円、まだ行っていない作業の見込みが50万円なら、完成原価見込みは160万円です。180万円の予算との差は、見込み上20万円の余裕となります。
実績95万円だけを見れば、予算との差は85万円あります。しかし、その85万円をすべて自由に使えると考えてはいけません。すでに終えた未反映分と、完成に必要な残工事を見込んだ結果が160万円であることを、資料上で追えるようにします。
次の現場確認で、残工事の見込みが50万円から75万円へ変わったとします。ほかの条件が同じなら完成原価見込みは185万円となり、当初予算を5万円上回ります。契約金額との差は75万円ですが、ここでの原価範囲に含めていない本社費用などがあれば、会社に残る最終利益とは異なります。
見込みが変わった理由を確認すれば、必要な判断を選べます。作業量の増加なのか、外注単価の変更なのか、当初から必要だった作業の見落としなのか。合計を眺めるだけでなく、残工事のどの前提が動いたかを見ます。
発注額を足す前に、反映済みの範囲を確かめる
発注情報は残工事の見込みを考える材料になります。ただし、発注総額を実績へそのまま足すのは危険です。すでに一部の作業費が実績に入っていれば、その部分を重複させることになります。
例えば、ある工種の注文が複数回の施工を含むなら、注文全体と、各回の完了・原価反映を対応させます。明細には工事番号だけでなく、注文の識別番号と対象作業を持たせます。工事番号だけでは、同じ会社へ依頼した別の作業を見分けにくいためです。
実績へ取り込んだ明細が増えたら、対応する未反映分や残工事の見込みを見直します。古い見込みは履歴として残せますが、現在の完成原価見込みへは重ねて足しません。注文全体の金額、実績へ入れた金額、今後の対象範囲の関係を担当者が説明できるようにします。
取消、値引き、範囲変更、別工事への振り替えがあると、単純な引き算で残額を確定できないことがあります。AIによる同額の候補提示だけで処理せず、対象作業と資料の内容を確認します。請求自体の整合性は、注文と請求の内容を確かめる流れに分けて確認すると、仕事の目的を取り違えにくくなります。
残る費用は、残る作業から見積もる
残工事の費用は、当初予算から実績を引いた額で自動的に決まるわけではありません。それでは、予算どおりに収まるという前提を置いているだけです。現場に残っている数量や作業内容から、必要な費用を見積もります。
数量と単価で見込める材料なら、必要な数量、利用できる在庫、発注済みの数量、これから購入する数量を分けて確かめます。現場に届いた材料を、これから買う分として再び加算しないようにします。余った材料の扱いも、社内の原価ルールに合わせて判断します。
作業費では、あと何の工程があり、誰が担当し、どの条件で施工するかを確認します。日数が延びれば必ず同じ割合で費用が増えるとは限りません。再訪問が必要か、足場や機材の使用期間が変わるか、協力会社の見積もりに含まれるかを個別に確かめます。
単価や数量が未確定なら、確認先と見直し予定日を記録します。過去の類似工事を参考にするときも、工法、仕様、作業範囲、時期が違えば、そのまま当てはめません。AIが見つけた似た工事は、見積もりを考える材料であり、現在の工事費を確定する根拠ではありません。
現場の完成感と、費用の残りを分けて聞く
「ほとんど終わっています」という報告は、現場の状況を知る入口になります。ただし、その感覚から費用の残りを一律の割合で計算するのは避けます。大きな設備の取り付けが最後に残る工事もあれば、仕上げや調整の費用が分かりにくい工事もあるからです。
浴室改修なら、解体と配管が終わっていても、設備の設置、壁の仕上げ、接続確認などが残る場合を考えられます。具体的な工程は工法や契約範囲で変わります。管理資料では、自社の工事に必要な残作業を担当者が確認し、それぞれの費用の根拠へつなげます。
聞く内容を「何割終わったか」だけにせず、「完成までに、まだ手配していないものは何か」「施工済みなのに事務へ費用が届いていない作業はあるか」と具体化します。現場担当者が答えた内容を、工種と原価見込みに対応させれば、経理の集計だけでは見えない部分を補えます。
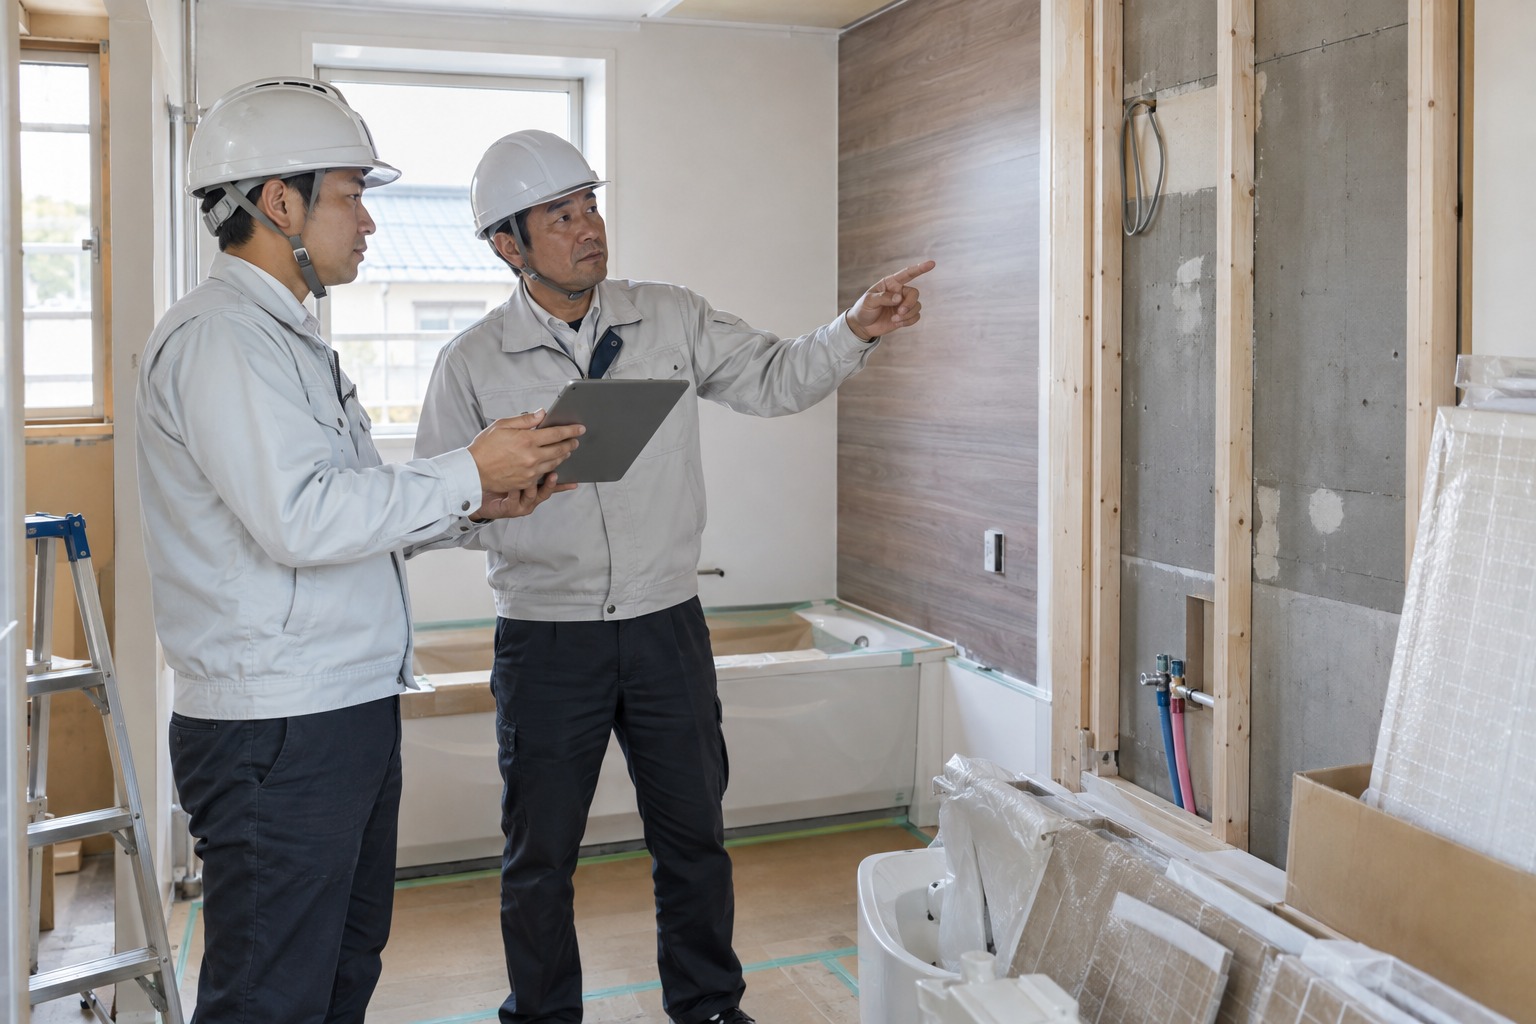
写真や短いメモを使って残作業を共有する方法もあります。ただし、写真だけで施工の完了や費用を確定しません。AIが写真や文章から残作業らしい内容を整理しても、施工条件を知る担当者が採用・修正します。現場確認を省くためではなく、確認の抜けを探す補助として使います。
金額の変化を、原因ごとにほどく
予算との差が分かったら、差額だけで報告を終えないようにします。単価、数量、作業範囲、施工条件、記録の反映時期のどこが変わったかを見ると、対応を選びやすくなります。
材料費が増えた場合でも、数量が増えたのか、仕入単価が変わったのか、別の仕様を採用したのかで話は違います。外注費の増加も、追加作業と元の作業の見積不足を分けます。「現場で費用が増えた」という一文では、次の工事に何を反映すべきか分かりません。
まだ見込みの段階の変化と、すでに発生した原価の変化も分けます。残作業を再確認して見込みが下がったのなら、実績の値引きが起きたわけではありません。分類を間違えると、経営者が改善の効果を過大に受け取るおそれがあります。
AIへ説明文の下案を作らせる際は、変更した明細と担当者の理由メモだけを材料にします。原資料にない原因を埋めないようにし、分からない点は質問として残します。説明が滑らかであることより、その理由を誰が確かめたかが重要です。
未合意の追加売上で原価超過を隠さない
原価が増えたとき、「追加請求する予定だから大丈夫」と考えることがあります。しかし、請求したい金額と、顧客と合意できた金額は同じではありません。見込みの売上を足して、原価超過が解消したように表示しないことが大切です。
社内で検討している追加金額は、合意済みの契約金額と分けます。参考の見通しを作る場合も、その金額を含めた結果であることを明示します。追加作業の費用がすでに発生しているなら、売上の合意を待っていることを理由に原価を除外しません。
契約変更の記録が確認できたら、売上の前提と予算への影響を担当者が判断します。追加変更を合意につなげる管理と、今回の完成原価見込みを結び付けると、依頼・施工・費用・合意の関係を追いやすくなります。
契約上の請求可否や相手への交渉方針は、AIの判断で確定しません。管理資料では、確かな条件で見た採算と、条件が決まっていない部分を見分けられるようにします。その区別があれば、経営者は何を確認すれば判断が変わるかを理解できます。
AIは原価を決めず、確認候補を集める
AIを使う最初の対象は、担当者が資料を開いて探している情報です。施工メモから残作業に関する記載を拾う、外注見積もりから対象工種と含まれる作業を整理する、先週の確認メモと今週の記録の違いを提示する、といった使い方を検討できます。
出力には、候補の値や作業名だけでなく、元の資料名、該当するページや記載箇所、読み取れなかった点を添えます。AIが「仕上げ費用が不足」と示した場合、何を根拠にそう整理したのかを開ける形にします。原資料に金額がないなら、勝手な金額を採用しません。
確認する人は、工事、対象作業、数量、金額の基準、反映済みの範囲を確かめます。候補が採用されたら、管理用の明細へ移します。工事名が似ている、取引先と金額が同じ、といった理由だけで別工事の費用を結び付けないようにします。
すべての資料をAIへ送れば改善できる、という進め方は勧めません。読み取る仕事より先に、資料の置き場と工事番号を揃えるほうが有効な場合もあります。どの確認作業に時間がかかっているかを確かめ、候補整理を試す範囲を決めます。
計算と予測の履歴は、決めた仕組みで残す
原価の加算や予算との差は、表計算の数式や確認したプログラムで計算します。毎回AIへ自由な文章で計算を頼む必要はありません。同じ入力なら同じ結果になる方法にすると、誤りがあるときに入力と計算のどちらを調べるか分けられます。
完成原価見込みは、最新のものだけでなく、確認時点ごとの値も保存します。ここでは、その時点の明細と前提をまとめて残した記録を、時点記録と呼びます。後から入力を更新しても、前の会議で見た数字が変わらない形にします。
例えば、工事番号、基準日、予算の版、実績へ含めた範囲、残工事の見込み、未確認事項を一緒に保存します。訂正があれば、元の記録を隠さず、何を直したかを追えるようにします。数字の上書きだけで合計を整える運用は避けます。
履歴があれば、先週と今週の完成原価見込みを比較できます。実績が増えた一方で残工事の見込みが減っただけなのか、工事全体の費用が増えたのかを分けて確認します。単に実績が増えたことを、採算悪化と同じ意味で扱わないようにしてください。
現場・事務・経営で確認する内容を分担する
現場担当者には、残作業、数量、施工条件、協力会社との確認状況を伝えてもらいます。事務担当者は、届いた原価情報と反映済みの明細を確かめます。予算変更の承認や対策の判断は、社内で定めた責任者が行います。
全員に同じ大きな表を埋めてもらう必要はありません。現場向けには工種ごとの残作業を入力する画面、事務向けには原資料と反映先を確認する画面、経営向けには完成原価見込みと重要な未確認事項を表示する資料、という役割分けを考えられます。
定期更新の時期に加えて、大きな変更を知ったときの連絡先も決めます。見積回答が変わった、未計画の作業が必要になった、工期条件が変わったときには、次の集計日まで情報を止めない運用にします。頻度は工期と変化の大きさに合わせて調整してください。
報告を受けた側は、内容を読んだだけで終えず、どの見込みを変更したかを返します。現場が伝えた情報が管理資料へ届いたと分かれば、入力の意味も理解しやすくなります。AIによる通知文の整理は、この受け渡しを補助する用途として検討できます。
Excelから始めるなら、明細と集計を分離する
工事ごとに原価と残作業の資料が揃っているなら、既存のExcelを使って検証できます。先に新しい製品へ移すより、対象工事を一つ選び、現在の数字をどの資料から再現できるか確かめてみましょう。
入力する明細には、工事番号、対象作業、費目、状態、金額、基準となる日、参照資料、確認者などを持たせます。実際に必要な項目は社内の運用に合わせます。集計表の合計を直接書き換えるのではなく、明細の変更から集計結果が変わる形にします。
費用が実績へ移ったときに、見込みのどの範囲を更新するかも確認します。数量の一部だけが完了した場合や、同じ資料を再度取り込んだ場合を試してください。通常どおりのデータだけで検証すると、運用を始めてから二重集計に気づくおそれがあります。
複数人の入力や履歴の保存が難しくなったら、専用サービスや自社向けの仕組みを比較します。デモでは、きれいな集計画面だけでなく、分割した施工、見込みの変更、訂正、工事の取り違えを自社の例で確認します。欲しいのは機能の数より、数字が変わった理由を説明できる運用です。
AIへ渡す情報と、見せる範囲を決める
原価資料には、取引先との価格条件や社員の作業情報など、社外へ出せない内容が含まれます。AIの検証には、必要な部分に絞った説明用データから始めてください。実資料を使用する前に、社内で承認したサービスか、入力情報の保存・再利用がどう扱われるかを確認します。
IPAの利用者向けセキュリティ資料は、営業秘密とクラウドAIの扱いを含め、利用者が確認すべき対策を案内しています。個別のサービスを安全と保証するものではありません。自社の情報管理ルールと、契約しているサービスの条件を合わせて確認する材料にしてください。
社内の閲覧範囲も役割に合わせます。残作業を伝える人に、全社員の給与明細や会社全体の採算を見せる必要はありません。集計済みの労務費を使う場合も、原資料へのアクセスは必要な担当者に限定します。
候補抽出の機能から、発注、支払承認、会計登録まで自動で実行できる権限を持たせないことを勧めます。まずは原価確認を補助する範囲で試し、担当者が採用した情報だけを管理資料へ反映します。便利さの確認と、操作権限を広げる判断は別に行います。
完成後は、予測が外れた場所を検証する
予実管理の仕組みは、入力時間だけで評価しないようにします。完成時の原価が確かめられたら、途中で保存した完成原価見込みと比べます。どの段階で、どの工種の見込みが変わったかを確認します。
当初から不足していた作業と、施工中に新たに決まった作業は分けます。資料の反映が遅れただけなのか、残工事の数量を少なく見積もったのか、単価の回答が変わったのかも調べます。理由が異なれば、次回の見積もり、確認方法、連絡手順のどれを直すかが変わります。
運用の効果を見る項目には、見込みの更新にかかった時間、原資料まで戻れない明細数、残工事が未確認のまま会議へ持ち越された件数などが考えられます。導入前後で対象と数え方を揃え、AIの補助がなかった場合の確認負担とも比べます。
利益率が上がったとしても、受注内容や施工条件が変わっていれば、仕組みだけの効果とは言えません。成果を急いで数字にするより、必要な費用が見通しに含まれ、変化を説明できるようになったかを先に確かめます。見込みの精度と現場の負担の両方を見て、続ける範囲を決めてください。
会議では、費用の確かさと次の判断を話す
経営会議では、差額の大きい工事だけを取り上げるのではなく、費用をまだ判断できない工事にも目を向けます。現在の見込みに何を含めているか、未確認の作業がどれかを説明してから、対応を話します。
「残工事の見込みを最後に確かめたのはいつか」「今回の変化は、新しい作業なのか、古い情報の反映なのか」「どの回答が得られれば判断を変えられるか」。こうした問いを使うと、金額の読み上げから、必要な確認へ話を進められます。
対応には担当者と期限をつけ、次回に反映結果を確かめます。品質や安全に必要な作業を、数字を合わせるために削る判断はしません。仕様や施工方法の変更が必要なら、関係者との合意と専門的な確認を経て進めます。
建設業の工事別予実管理を整える第一歩は、工事を一つ選び、当初予算、反映済みの原価、未反映の完了分、残工事の見込みを同じ基準日で確かめることです。AIはそのための資料探しや整理を助け、DXは確認した情報を次の判断へ届ける仕組みを支えます。
自社の台帳と現場の報告をどう結び付けるか迷う場合は、Luzetraが行うDX・AI導入の支援も選択肢の一つです。まずは今ある表に、完成までの費用を説明できない箇所がどこにあるかを、現場と事務で確認してみてください。
約25年間、建設・リフォーム業界に在籍。不動産業界にも精通。現在は、これまでの経験と知識を活かしつつAIを用いて業界の活性化に取り組んでいる。